Domain angebot-regional.de kaufen?
Wir ziehen mit dem Projekt
angebot-regional.de um.
Sind Sie am Kauf der Domain
angebot-regional.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain angebot-regional.de kaufen?
Wie sicher sind die Banken App?
Wie sicher sind die Banken App? Banken Apps sind in der Regel sehr sicher, da sie strenge Sicherheitsmaßnahmen wie Verschlüsselungstechnologien und Zwei-Faktor-Authentifizierung verwenden. Die meisten Banken investieren erhebliche Ressourcen in die Sicherheit ihrer Apps, um sicherzustellen, dass die persönlichen und finanziellen Daten der Benutzer geschützt sind. Es ist jedoch wichtig, dass Benutzer auch ihre eigenen Sicherheitsvorkehrungen treffen, wie die Verwendung von sicheren Passwörtern und die Aktualisierung der App regelmäßig. Trotz der hohen Sicherheitsstandards ist es jedoch wichtig, vorsichtig zu sein und verdächtige Aktivitäten sofort zu melden. **
Können Banken eine bestimmte 2FA-App vorschreiben?
Banken können in der Regel keine bestimmte 2FA-App vorschreiben, da die Auswahl der 2FA-Methode in der Regel dem Kunden überlassen bleibt. Allerdings können Banken bestimmte 2FA-Apps empfehlen oder bevorzugen, da diese möglicherweise als sicherer oder benutzerfreundlicher angesehen werden. Letztendlich liegt es jedoch in der Verantwortung des Kunden, welche 2FA-App er verwendet. **
Ähnliche Suchbegriffe für Banken-App
Top-Angebote
Produkte zum Begriff Banken-App:
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
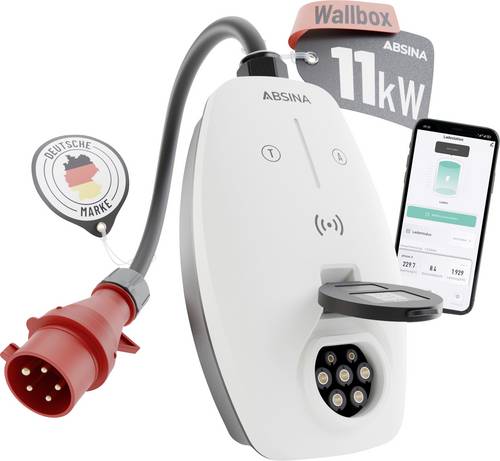
Absina Wallbox Typ 2 Mode 3 16A 11kW App, RFIDEntdecken Sie die Freiheit einer zuverlässigen und leistungsstarken Ladelösung für Ihr Elektrofahrzeug! Unsere innovative Wallbox bietet Ihnen flexibles und effizientes Laden mit einer Ladeleistung von 11kW und einem einstellbaren Ladestrom von 8A bis 16A. Mit der intuitiven App-Steuerung können Sie den Ladevorgang bequem von Ihrem Smartphone aus überwachen und steuern, sodass Sie jederzeit die volle Kontrolle über den Ladezustand Ihres Fahrzeugs haben. Zudem sorgt das mitgelieferte CEE-Anschlusskabel für einen einfachen und sicheren Anschluss an Ihr Stromnetz. Ladestromanpassung direkt am Gerät Der Ladestrom (6A / 8A / 10A / 13A / 16A) kann nun direkt an der Wallbox eingestellt werden. Ladestartverzögerung direkt am Gerät Die Startverzögerung (2h / 4h / 6h / 8h / 10h) kann nun ebenfalls direkt an der Wallbox eingestellt werden. Deaktivierbarer RFID-Schutz Die RFID-Schutzfunktion kann deaktiviert werden, wenn die Wallbox beispielsweise dauerhaft in einer geschützten Umgebung wie einer privaten Garage eingesetzt wird. Verbesserte App-Verbindung Die Wallbox ermöglicht einen flexibleren Einsatz auch bei eingeschränkter WLAN-Verfügbarkeit. Steuerung der Wallbox per App genügt eine Bluetooth- oder WLAN-Verbindung. (Für die erstmalige Einrichtung der App werden weiterhin Bluetooth und WLAN benötigt. Falls kein WLAN vorhanden ist, kann dies beispielsweise über einen mobilen Hotspot eines zweiten Smartphones gelöst werden.)304,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftspolitik von ethisch respektive sozial orientierten Banken im Vergleich zu herkömmlichen renditeorientierten Banken, Taschenbuch von St.Geschäftspolitik Von Ethisch Respektive Sozial Orientierten Banken Im Vergleich Zu Herkömmlichen Renditeorientierten Banken, Taschenbuch Von St. Münchow,kathleen Hummel,d. Jauerneck,kay Scheschonk, Grin, 978-3-656-09228-5, Seitenanzahl: 8027,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
-
Wie unterscheiden sich traditionelle Banken und Online-Banken in Bezug auf ihre Dienstleistungen und Kundenbetreuung?
Traditionelle Banken haben physische Filialen, während Online-Banken nur über digitale Plattformen verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinssätze, während traditionelle Banken persönlichere Beratung und Unterstützung vor Ort bieten. Online-Banken sind oft rund um die Uhr verfügbar, während traditionelle Banken nur zu bestimmten Öffnungszeiten erreichbar sind. **
-
Welche Dienstleistungen bietet eine Bank typischerweise an und wie unterscheiden sich traditionelle Banken von Online-Banken?
Eine Bank bietet typischerweise Dienstleistungen wie Kontoführung, Kredite, Sparprodukte und Beratung an. Traditionelle Banken haben Filialen, persönliche Beratung und bieten physische Bankdienstleistungen an, während Online-Banken hauptsächlich über das Internet agieren, weniger Filialen haben und oft niedrigere Gebühren und bessere Zinssätze bieten. **
-
Welche Dienstleistungen bieten Banken neben der traditionellen Kreditvergabe noch an? Wie unterscheiden sich die verschiedenen Arten von Banken?
Banken bieten neben Kreditvergabe auch Dienstleistungen wie Einlagenverwaltung, Zahlungsverkehr, Wertpapierhandel und Beratung an. Die verschiedenen Arten von Banken unterscheiden sich hauptsächlich in ihrer Größe, ihrem Geschäftsmodell (z.B. Universalbanken, Spezialbanken) und ihrer Zielgruppe (Privatkunden, Firmenkunden, institutionelle Anleger). Einzelne Banken können auch spezialisierte Dienstleistungen wie Vermögensverwaltung, Investmentbanking oder Versicherungen anbieten. **

Welche finanziellen Dienstleistungen bieten Banken und andere Finanzinstitute an?
Banken und andere Finanzinstitute bieten Dienstleistungen wie Kontoführung, Kredite und Hypotheken an. Sie ermöglichen auch den Kauf und Verkauf von Wertpapieren sowie die Vermögensverwaltung. Darüber hinaus bieten sie Versicherungen, Altersvorsorgeprodukte und Beratungsdienstleistungen an. **
Welche Funktionen und Dienstleistungen bieten moderne Banken ihren Kunden heutzutage an, und wie unterscheiden sie sich von traditionellen Banken?
Moderne Banken bieten ihren Kunden neben den klassischen Dienstleistungen wie Kontoführung, Überweisungen und Krediten auch digitale Services wie Online-Banking, mobile Zahlungsmöglichkeiten und Finanz-Apps an. Im Vergleich zu traditionellen Banken zeichnen sich moderne Banken durch eine schnellere Abwicklung von Transaktionen, eine höhere Flexibilität bei der Kontoverwaltung und eine bessere Erreichbarkeit durch den Einsatz von Technologie aus. Zudem bieten moderne Banken oft auch spezialisierte Dienstleistungen wie Robo-Advisor für die Geldanlage oder Kryptowährungen an, um den Bedürfnissen einer digitalen und vernetzten Welt gerecht zu werden. **
Top-Angebote
Produkte zum Begriff Banken-App:
-
Mobile Dienstleistungen im Privatkundengeschäft von Banken, Taschenbuch von Martin Bauer, GRIN, 978-3-656-63412-6Mobile Dienstleistungen Im Privatkundengeschäft Von Banken, Taschenbuch Von Martin Bauer, Grin, 978-3-656-63412-6, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sicher sind die Banken App?
Wie sicher sind die Banken App? Banken Apps sind in der Regel sehr sicher, da sie strenge Sicherheitsmaßnahmen wie Verschlüsselungstechnologien und Zwei-Faktor-Authentifizierung verwenden. Die meisten Banken investieren erhebliche Ressourcen in die Sicherheit ihrer Apps, um sicherzustellen, dass die persönlichen und finanziellen Daten der Benutzer geschützt sind. Es ist jedoch wichtig, dass Benutzer auch ihre eigenen Sicherheitsvorkehrungen treffen, wie die Verwendung von sicheren Passwörtern und die Aktualisierung der App regelmäßig. Trotz der hohen Sicherheitsstandards ist es jedoch wichtig, vorsichtig zu sein und verdächtige Aktivitäten sofort zu melden. **
-
Können Banken eine bestimmte 2FA-App vorschreiben?
Banken können in der Regel keine bestimmte 2FA-App vorschreiben, da die Auswahl der 2FA-Methode in der Regel dem Kunden überlassen bleibt. Allerdings können Banken bestimmte 2FA-Apps empfehlen oder bevorzugen, da diese möglicherweise als sicherer oder benutzerfreundlicher angesehen werden. Letztendlich liegt es jedoch in der Verantwortung des Kunden, welche 2FA-App er verwendet. **
-
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
-
Wie unterscheiden sich traditionelle Banken und Online-Banken in Bezug auf ihre Dienstleistungen und Kundenbetreuung?
Traditionelle Banken haben physische Filialen, während Online-Banken nur über digitale Plattformen verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinssätze, während traditionelle Banken persönlichere Beratung und Unterstützung vor Ort bieten. Online-Banken sind oft rund um die Uhr verfügbar, während traditionelle Banken nur zu bestimmten Öffnungszeiten erreichbar sind. **
Ähnliche Suchbegriffe für Banken-App
-
Absina Wallbox Typ 2 Mode 3 16A 11kW App, RFIDEntdecken Sie die Freiheit einer zuverlässigen und leistungsstarken Ladelösung für Ihr Elektrofahrzeug! Unsere innovative Wallbox bietet Ihnen flexibles und effizientes Laden mit einer Ladeleistung von 11kW und einem einstellbaren Ladestrom von 8A bis 16A. Mit der intuitiven App-Steuerung können Sie den Ladevorgang bequem von Ihrem Smartphone aus überwachen und steuern, sodass Sie jederzeit die volle Kontrolle über den Ladezustand Ihres Fahrzeugs haben. Zudem sorgt das mitgelieferte CEE-Anschlusskabel für einen einfachen und sicheren Anschluss an Ihr Stromnetz. Ladestromanpassung direkt am Gerät Der Ladestrom (6A / 8A / 10A / 13A / 16A) kann nun direkt an der Wallbox eingestellt werden. Ladestartverzögerung direkt am Gerät Die Startverzögerung (2h / 4h / 6h / 8h / 10h) kann nun ebenfalls direkt an der Wallbox eingestellt werden. Deaktivierbarer RFID-Schutz Die RFID-Schutzfunktion kann deaktiviert werden, wenn die Wallbox beispielsweise dauerhaft in einer geschützten Umgebung wie einer privaten Garage eingesetzt wird. Verbesserte App-Verbindung Die Wallbox ermöglicht einen flexibleren Einsatz auch bei eingeschränkter WLAN-Verfügbarkeit. Steuerung der Wallbox per App genügt eine Bluetooth- oder WLAN-Verbindung. (Für die erstmalige Einrichtung der App werden weiterhin Bluetooth und WLAN benötigt. Falls kein WLAN vorhanden ist, kann dies beispielsweise über einen mobilen Hotspot eines zweiten Smartphones gelöst werden.)304,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftspolitik von ethisch respektive sozial orientierten Banken im Vergleich zu herkömmlichen renditeorientierten Banken, Taschenbuch von St.Geschäftspolitik Von Ethisch Respektive Sozial Orientierten Banken Im Vergleich Zu Herkömmlichen Renditeorientierten Banken, Taschenbuch Von St. Münchow,kathleen Hummel,d. Jauerneck,kay Scheschonk, Grin, 978-3-656-09228-5, Seitenanzahl: 8027,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Niedrigzinsumfeld. Auswirkungen des Niedrigzinsniveau auf die Banken in Deutschland, Taschenbuch von Sebastian Schuhmacher, GRIN,Banken Im Niedrigzinsumfeld. Auswirkungen Des Niedrigzinsniveau Auf Die Banken In Deutschland, Taschenbuch Von Sebastian Schuhmacher, Grin, 978-3-668-49759-7, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken der Zukunft — Zukunft der Banken, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-322-96335-2Banken Der Zukunft — Zukunft Der Banken, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-322-96335-2, Seitenanzahl: 42654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dienstleistungen bietet eine Bank typischerweise an und wie unterscheiden sich traditionelle Banken von Online-Banken?
Eine Bank bietet typischerweise Dienstleistungen wie Kontoführung, Kredite, Sparprodukte und Beratung an. Traditionelle Banken haben Filialen, persönliche Beratung und bieten physische Bankdienstleistungen an, während Online-Banken hauptsächlich über das Internet agieren, weniger Filialen haben und oft niedrigere Gebühren und bessere Zinssätze bieten. **
-
Welche Dienstleistungen bieten Banken neben der traditionellen Kreditvergabe noch an? Wie unterscheiden sich die verschiedenen Arten von Banken?
Banken bieten neben Kreditvergabe auch Dienstleistungen wie Einlagenverwaltung, Zahlungsverkehr, Wertpapierhandel und Beratung an. Die verschiedenen Arten von Banken unterscheiden sich hauptsächlich in ihrer Größe, ihrem Geschäftsmodell (z.B. Universalbanken, Spezialbanken) und ihrer Zielgruppe (Privatkunden, Firmenkunden, institutionelle Anleger). Einzelne Banken können auch spezialisierte Dienstleistungen wie Vermögensverwaltung, Investmentbanking oder Versicherungen anbieten. **
-
Welche finanziellen Dienstleistungen bieten Banken und andere Finanzinstitute an?
Banken und andere Finanzinstitute bieten Dienstleistungen wie Kontoführung, Kredite und Hypotheken an. Sie ermöglichen auch den Kauf und Verkauf von Wertpapieren sowie die Vermögensverwaltung. Darüber hinaus bieten sie Versicherungen, Altersvorsorgeprodukte und Beratungsdienstleistungen an. **
-
Welche Funktionen und Dienstleistungen bieten moderne Banken ihren Kunden heutzutage an, und wie unterscheiden sie sich von traditionellen Banken?
Moderne Banken bieten ihren Kunden neben den klassischen Dienstleistungen wie Kontoführung, Überweisungen und Krediten auch digitale Services wie Online-Banking, mobile Zahlungsmöglichkeiten und Finanz-Apps an. Im Vergleich zu traditionellen Banken zeichnen sich moderne Banken durch eine schnellere Abwicklung von Transaktionen, eine höhere Flexibilität bei der Kontoverwaltung und eine bessere Erreichbarkeit durch den Einsatz von Technologie aus. Zudem bieten moderne Banken oft auch spezialisierte Dienstleistungen wie Robo-Advisor für die Geldanlage oder Kryptowährungen an, um den Bedürfnissen einer digitalen und vernetzten Welt gerecht zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.